 Aleksandra Lewandowska
Zaczyna się niewinnie. Widzisz piękną torebkę, która od kilku tygodni pojawia się na profilach influencerek. Potem trafiasz na promocję telefonu, o którym marzysz od miesięcy. Znajoma wrzuca zdjęcia z weekendu w pięciogwiazdkowym hotelu, a koleżanka z pracy opowiada o nowym remoncie mieszkania. Nagle własna codzienność wydaje się trochę mniej atrakcyjna. Przecież też ciężko pracujesz. Dlaczego miałabyś sobie odmawiać?
zakupy na raty
Jak milionerki, ale z ratami. "Chciałam mieć życie jak z Instagrama"
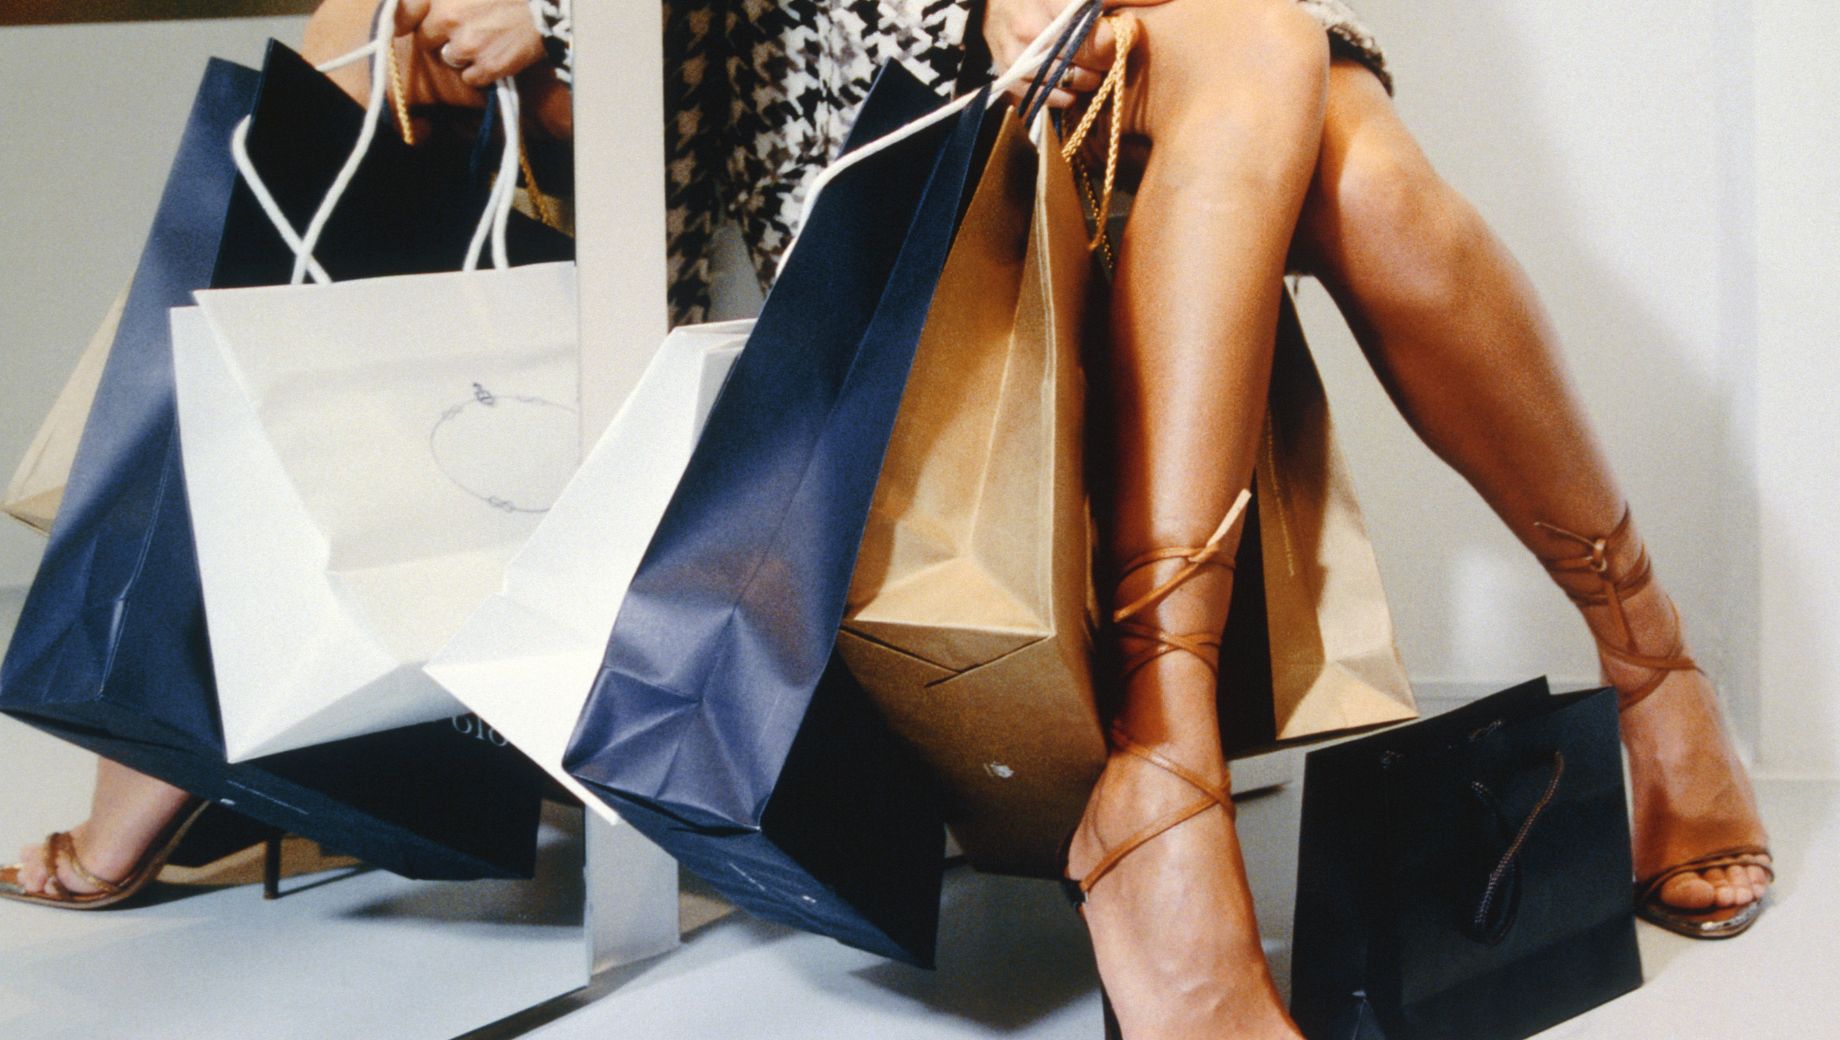
Modna torebka, najnowszy iPhone, weekend w luksusowym hotelu i mieszkanie urządzone jak z katalogu. Na zdjęciach ich życie miało wyglądać perfekcyjnie. Był tylko jeden szczegół, którego nie pokazywały w mediach społecznościowych: za większość tych przyjemności płaciły pieniędzmi, których jeszcze nie zarobiły. Chciały żyć pięknie, wygodnie i bez odmawiania sobie czegokolwiek. Z czasem okazało się, że za wymarzony styl życia płacą znacznie więcej, niż przypuszczały.
Dzisiaj luksus jest dostępny niemal na wyciągnięcie ręki. Nie trzeba mieć kilkunastu tysięcy złotych na koncie, żeby wyjechać do modnego hotelu, kupić markowe buty czy wymienić telefon. Wystarczy karta kredytowa, raty albo płatność odroczona. Zakupy można zrobić od razu, a o ich rzeczywistym koszcie pomyśleć później.
TYLKO NA PUDELKU: Joanna Przetakiewicz popiera wyższe podatki dla bogatych Polaków: "Wszędzie tak jest. I tak być powinno, bo kto ma je płacić?"
Problem zaczyna się wtedy, gdy później przychodzi coraz częściej. Wiele osób nie chce już tylko mieć wygodnego życia. Chce, żeby wyglądało ono atrakcyjnie również z zewnątrz. Liczą się rzeczy, miejsca, doświadczenia i zdjęcia, które można pokazać innym. Zakupy stają się sposobem na poprawę nastroju, nagrodą za ciężki tydzień albo sposobem na udowodnienie sobie, że osiągnęło się sukces.
"Chciałam mieć życie jak z Instagrama"
Agata ma 34 lata, pracuje w marketingu i mieszka w nowoczesnym apartamentowcu. Lubi modę, kosmetyki, podróże i ładne wnętrza. Jej profil w mediach społecznościowych wygląda jak zbiór inspiracji z Pinteresta. Zdjęcia z restauracji, nowe ubrania, starannie dobrane dodatki, weekendowe wyjazdy.
Nie uważa się za osobę rozrzutną. Po prostu lubi dobrze wyglądać i korzystać z życia. - Kiedyś bardzo dużo sobie odmawiałam. W domu nie było pieniędzy na markowe ubrania, wyjazdy czy drogie kosmetyki. Obiecałam sobie, że kiedy zacznę zarabiać, nie będę już musiała patrzeć na ceny wszystkiego, co mi się podoba - opowiada.
Pierwszy był telefon. Potem laptop, nowy telewizor i designerski fotel, który zobaczyła na profilu ulubionej influencerki. Zakupy na raty wydawały się idealnym rozwiązaniem. Nie trzeba było wydawać całej pensji, a miesięczne kwoty wyglądały niewinnie.
Później pojawiła się karta kredytowa. Początkowo miała być zabezpieczeniem na wszelki wypadek. Szybko stała się jednak sposobem płacenia za codzienne przyjemności.
Agata używała jej podczas zakupów odzieżowych, wizyt u fryzjera, kolacji ze znajomymi i wyjazdów. Nie zastanawiała się, ile dokładnie wydaje. Ważne było to, że mogła sobie na coś pozwolić tu i teraz.
- Najbardziej lubiłam moment, kiedy przychodziła paczka. Rozpakowywanie, przymierzanie, robienie zdjęć. Przez chwilę miałam poczucie, że wszystko jest dokładnie takie, jak powinno być - tłumaczy.
Z czasem kupowanie stało się jej sposobem na poprawę humoru. Gorszy dzień w pracy? Nowa sukienka. Stres? Kosmetyki. Weekend bez planów? Rezerwacja hotelu. Każda okazja była dobra, żeby sprawić sobie przyjemność.
W mediach społecznościowych nie było widać, że część rzeczy została kupiona na kredyt. - Miałam piękne mieszkanie, drogie ubrania i zero pieniędzy na koncie. W pewnym momencie zrozumiałam, że bardziej dbam o to, jak wygląda moje życie na zdjęciach, niż o to, jak naprawdę wygląda. Chciałam mieć po prostu życie jak z Instagrama - mówi Agata.
Najtrudniejszy był moment, gdy po opłaceniu rat i karty kredytowej zostawało jej niewiele pieniędzy na zwykłą codzienność. Zaczęła rezygnować z wyjść i odkładać zakupy spożywcze na później. Zrozumiała, że jej styl życia jest znacznie droższy, niż pozwala na to pensja.
Dzisiaj przed większym zakupem daje sobie kilka dni na zastanowienie. Nie przestała lubić pięknych rzeczy, ale nie kupuje ich już za wszelką cenę.
Dom jak z katalogu, wakacje jak u znajomych
Aneta ma 41 lat, męża i dwójkę dzieci. Zawsze marzyła o pięknym domu. Nie takim zwyczajnym, ale urządzonym z pomysłem: jasna kuchnia, duża sofa, designerskie lampy, piękna zastawa i dodatki, które tworzą przytulny klimat. Kiedy rodzina przeprowadziła się do większego mieszkania, postanowiła spełnić to marzenie.
- Przeglądałam inspiracje wnętrzarskie, zapisywałam zdjęcia, chodziłam po sklepach. Chciałam, żeby wszystko do siebie pasowało. Nie interesowały mnie przypadkowe meble kupowane tylko dlatego, że są tanie - opowiada Aneta.
Najpierw pojawiła się kuchnia na wymiar. Później nowy stół, krzesła, sofa i telewizor. Większość rzeczy kupowali na raty. Każda decyzja wydawała się rozsądna, bo przecież urządzali miejsce, w którym mieli spędzić kolejne lata.
Później doszły wakacje. Aneta obserwowała znajomych, którzy regularnie wyjeżdżali za granicę. Zdjęcia z basenów, eleganckich restauracji i rodzinnych atrakcji sprawiały, że nie chciała zostawać w domu. - Nie chciałam, żeby moje dzieci miały poczucie, że czegoś im brakuje. Chciałam, żeby miały wspomnienia, zdjęcia z wakacji, żeby mogły opowiadać w szkole, gdzie były - mówi.
Rodzina zaczęła korzystać z karty kredytowej i finansować część wyjazdów oraz zakupów z przyszłych dochodów. Aneta nie uważała, że robi coś szczególnie ryzykownego. W jej otoczeniu wiele osób funkcjonowało podobnie.
Dopiero po pewnym czasie zauważyła, że coraz częściej rozmawia z mężem o pieniądzach. Zamiast planować kolejny wyjazd, zastanawiali się, jak opłacić wszystkie bieżące zobowiązania.
- Najbardziej przykre było to, że nie potrafiliśmy już cieszyć się tym, co mamy. Wciąż chcieliśmy czegoś nowego. Nowych mebli, lepszego hotelu, kolejnego wyjazdu. Zawsze było coś, co można było poprawić - zauważa.
Kiedy usiedli i policzyli wszystkie raty, zobaczyli, że ich domowy budżet nie wytrzyma kolejnych zakupów. Aneta zrozumiała, że musi zacząć inaczej patrzeć na luksus.
- Kiedyś myślałam, że dobrze urządzone mieszkanie i drogie wakacje są oznaką tego, że nam się udało. Dzisiaj bardziej cieszy mnie to, że możemy spokojnie zaplanować miesiąc i nie martwić się każdą płatnością - przyznaje.
"Miałam poczucie, że wszystkie będą wyglądały lepiej ode mnie"
Joanna ma 29 lat. Nie ukrywa, że media społecznościowe mocno wpłynęły na jej podejście do zakupów. Przeglądanie Instagrama było dla niej codziennym rytuałem. Obserwowała influencerki modowe, podróżnicze i lifestyle'owe. Z czasem zaczęła mieć wrażenie, że wszyscy wokół żyją ciekawiej.
- Kiedyś kupowałam coś, bo mi się podobało. Później zaczęłam kupować, bo widziałam, że mają to inne dziewczyny. Miałam poczucie, że jeśli nie będę za nimi nadążać, zostanę w tyle, że wszystkie będą wyglądały lepiej ode mnie - tłumaczy.
Pierwsza była droga, markowa torebka. Joanna nie miała wystarczających oszczędności, ale znalazła możliwość rozłożenia płatności na raty. Potem kupiła nowy telefon, buty i ubrania, które widziała na popularnych profilach.
Szybko odkryła płatności odroczone. Możliwość otrzymania produktu od razu, bez konieczności natychmiastowego płacenia, bardzo jej odpowiadała.
- Najgorsze było to, że pojedyncze zakupy wydawały się niewielkie. Nie myślałam o nich jak o długu. Raczej jak o czymś, co po prostu opłacę przy kolejnej wypłacie - oznajmia.
Joanna chciała też pokazywać swoje życie w mediach społecznościowych. Zdjęcia z restauracji, weekendowe wyjazdy i nowe dodatki były dla niej sposobem na budowanie własnego wizerunku. Nie chciała, żeby ktoś wiedział, że czasami brakuje jej pieniędzy na zwykłe wydatki. - Wstydziłam się powiedzieć znajomym, że nie mogę gdzieś pójść, bo mam za dużo płatności. Wszyscy widzieli moje zdjęcia i myśleli, że dobrze mi się powodzi - opowiada.
W końcu przyszło zmęczenie i zbyt duży stres. Joanna miała dość ciągłego sprawdzania terminów płatności i zastanawiania się, ile pieniędzy zostanie jej do końca miesiąca. Przełom nastąpił, gdy musiała zrezygnować z wizyty u dentysty, bo nie miała wystarczającej kwoty na koncie. Zaczęła ograniczać zakupy. Usunęła część aplikacji zakupowych i przestała obserwować profile, które wywoływały w niej presję posiadania.
Luksus na raty. Polacy coraz częściej korzystają z odroczonych płatności
Z raportu InfoKredyt 2025 Związku Banków Polskich wynika, że tylko w pierwszym półroczu 2025 r. wartość płatności odroczonych BNPL wyniosła 6,3 mld zł. Z rozwiązania skorzystało 2,86 mln osób. Dla wielu konsumentów płatność odroczona jest wygodnym sposobem na sfinansowanie zakupów, szczególnie w internecie.
Nie bez znaczenia jest sposób, w jaki przedstawiane są takie oferty. Zamiast skupiać się na pełnej cenie produktu, klient widzi niewielką kwotę, którą będzie musiał zapłacić później. Dzięki temu decyzja zakupowa wydaje się mniej obciążająca. Problem pojawia się wtedy, gdy kilka takich decyzji nałoży się na siebie.
Według raportu InfoDług BIG InfoMonitor i BIK na koniec grudnia 2025 r. prawie 2,4 mln Polaków miało przeterminowane zobowiązania kredytowe i pozakredytowe. Ich łączna wartość wynosiła ponad 81,3 mld zł. Nie wszystkie zaległości są związane z zakupami konsumpcyjnymi, ale skala danych pokazuje, że zarządzanie domowymi finansami pozostaje dużym wyzwaniem.
Jednocześnie nie można powiedzieć, że Polacy w ogóle nie potrafią oszczędzać. Z badania ZPF i IRG SGH z II kwartału 2025 r. wynikało, że 61 proc. gospodarstw domowych deklarowało możliwość odkładania pieniędzy z bieżących dochodów.
Co ciekawe, w badaniu ZPF aż 83,1 proc. gospodarstw domowych przyznawało, że przekracza wydatki zaplanowane w poszczególnych kategoriach budżetu. To pokazuje, że nawet osoby, które mają dochody pozwalające na oszczędzanie, nie zawsze potrafią utrzymać się w ramach wcześniej ustalonego planu.
Nie chodzi tylko o to, ile zarabiamy
Dlaczego tak łatwo stracić kontrolę nad wydatkami? Agnieszka Kozioł, dyrektorka Departamentu Raportów i Analiz Związku Przedsiębiorstw Finansowych, podkreśla, że gospodarstwa domowe często muszą dostosowywać swoje plany do rzeczywistych kosztów życia.
- Warto zwrócić uwagę, że prawie jedna trzecia gospodarstw domowych w takich sytuacjach szuka możliwości przesunięcia środków między poszczególnymi kategoriami. To świadczy o tym, że zachowują one sporą elastyczność finansową i mogą dostosować się do niespodziewanych wydarzeń - zauważa ekspertka, komentując badanie dotyczące przekraczania domowych budżetów.
Z tego samego badania wynika, że kiedy Polacy wydają więcej, niż zaplanowali, najczęściej sięgają po oszczędności (47,5 proc.) lub rezygnują z wcześniej zaplanowanych zakupów (38,3 proc.).
Agnieszka Kozioł zwraca również uwagę na znaczenie indywidualnej oceny własnej sytuacji finansowej przed podjęciem decyzji o kolejnym zobowiązaniu.
- Przy podejmowaniu decyzji o nowym zobowiązaniu znaczenie ma nie tylko sytuacja w gospodarce, ale przede wszystkim ocena własnego budżetu i zdolności do regulowania zobowiązań w kolejnych miesiącach - mówi.
Jak przestać kupować pod wpływem impulsu?
Nie trzeba rezygnować z przyjemności, żeby odzyskać kontrolę nad własnymi finansami. Warto jednak przyjrzeć się temu, co tak naprawdę stoi za naszymi zakupami.
Czy nowa torebka jest potrzebna, czy po prostu poprawi nam humor? Czy chcemy pojechać na wakacje, czy nie chcemy oglądać kolejnych zdjęć znajomych z zagranicznych hoteli? Czy naprawdę potrzebujemy nowego telefonu, czy obecny przestał nam się podobać tylko dlatego, że pojawił się nowszy model?
Zdaniem ekspertki kredytowej Pauliny Płuciennik pomocna może być zasada odczekania 24 lub 48 godzin przed większym zakupem. - Jestem ostatnią osobą, która powie, żeby nie jeździć na wakacje, nie wydawać pieniędzy i wszystkiego sobie odmawiać. Uważam tylko i zwracam uwagę na to, że żaden trik z Instagrama nie naprawi budżetu, jeśli największe pieniądze wypływają z niego przez impulsywne decyzje. Może jedna z lepszych strategi finansowych to po prostu: prześpię się z tym i zdecyduję jutro - mówi.
Ważne jest również to, by nie traktować oszczędzania jak kary. Nie chodzi o to, by przestać chodzić do restauracji, kupować kosmetyki czy wyjeżdżać na wakacje. Chodzi o to, by te przyjemności nie powodowały stresu, kiedy przychodzi termin płatności.